葬儀保険は葬式費用への備えであり、加入条件と必要額の確認が重要になる。
葬儀は遺族にとって現実的な費用負担を伴う。
葬儀保険は葬式費用をあらかじめ準備する目的で設計された保険商品を指し、終活保険と呼ばれることもあるが、その性格は資金準備であり、葬儀社との事前契約とは役割が異なる。検討では、葬式の金額相場と内訳を知り、家族構成や希望する葬儀の規模に応じて必要額を考える流れが実践的である。高齢者や持病のある人にとっては無告知型が加入しやすい選択肢となるが、告知ありの商品との違いを理解しておく必要がある。本稿では仕組み、費用目安、家族葬の内訳、加入時の審査、他の保険との比較、受取人と請求手続き、事前契約との使い分けまでを整理する。
葬儀保険の基本的な仕組みと終活における位置づけ
葬儀保険は、契約者が保険料を払い込み、被保険者が亡くなった際に保険金が受取人に支払われる仕組みである。葬儀費用向けとして販売される商品の多くは、少額短期保険や死亡保険の一種に位置づけられる。保険金額は葬儀費用を想定した比較的小さな金額に設定され、加入時の審査が簡素で、保険期間や払込期間が限定されていることが多い。終活の一環としては遺族の立て替え負担を軽くする資金準備であり、葬儀の内容を決める契約ではないため、葬儀の希望や葬儀社の選定は別途進める必要がある。保険を選ぶ際は必要保障額、保障期間、受取目的を明確にすることが基本とされる。葬儀保険の受取目的は葬儀費用の補填であり、必要保障額は葬儀の規模によって変わる。預貯金は使途が自由である一方、葬儀の場面で確実に確保されているとは限らない。葬儀保険は亡くなった際にまとまった資金が受取人に渡るため支払いに充てやすいが、保険金は葬儀費用に限定されず、遺族の判断で使途を決められる点も理解しておきたい。
葬儀費用の平均相場と家族葬の費用内訳
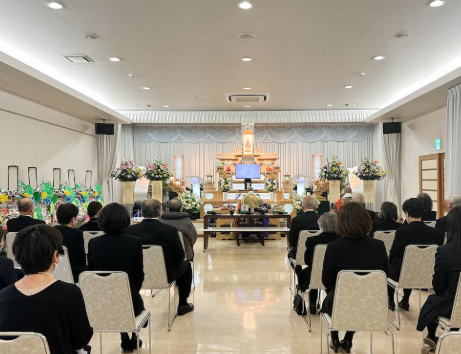
葬儀費用は一般葬と家族葬で金額が異なる。消費者相談の情報では、葬儀は総額が不透明になりやすく、見積明細の確認が重要とされる。構成は葬儀社に支払う葬儀一式の費用と、飲食や返礼品などの実費に分かれる。一般葬は参列者が多く飲食費や返礼品、会場費が膨らみやすい。家族葬は参列者を限定するため総額を抑えやすいが、プラン内容によって差が出る。目安としては、家族葬でおよそ五十万円から百五十万円程度、一般葬でおよそ百五十万円から三百万円程度の範囲が語られることが多い。地域、葬儀場の立地、参列者数、宗教者への謝礼、飲食の有無で変動する。内訳例では、葬儀一式がおよそ三十万円から百万円程度、飲食費が一人あたりおよそ五千円から一万五千円程度、返礼品が一人あたりおよそ千円から五千円程度、ほかに火葬料や安置料、交通費などがかかる。金額は目安であり、実際の費用は見積もりで確認する必要がある。家族葬で参列者十人から二十人程度なら、葬儀一式と飲食・返礼品を合わせておよそ七十万円から百五十万円程度になることが多い。参列者が少ないほど飲食費と返礼品は抑えられるが、葬儀場の利用料や人件費など固定費の割合が大きくなる。葬儀保険で備える場合は、この家族葬の範囲を一つの基準とし、内容に見合った金額を設定することが考えられる。
葬儀保険の必要額を家族葬の規模別に試算する考え方
必要額は葬儀の規模と遺族の経済状況によって変わる。葬儀費用の全額を保険でまかなう必要はなく、預貯金と組み合わせて不足分を補う考え方もある。家族葬で参列者が十人程度なら総額はおよそ五十万円から百万円程度を想定でき、保険金額を五十万円から百万円程度に設定し、不足分は預貯金で補う方法が考えられる。参列者が二十人から三十人程度に増えると総額はおよそ百万円から百五十万円程度になることがあり、保険金額を百万円から百五十万円程度とし、見積もりを確認しながら調整する。一般葬を希望する場合は保険金額を百五十万円から三百万円程度とする選択肢もあるが、保険料は保険金額に応じて高くなるため、払込可能な範囲で設定することが現実的である。必要額を考える際には、法要や遺品整理、死後の手続きにかかる費用も視野に入れるとよい。保険金は葬儀費用以外にも使えるため遺族が当面の資金として活用できるが、全額を葬儀費用に充てる前提にすると保険金額が過大になり保険料負担が重くなる可能性がある。葬儀の規模別に概算を出し、預貯金と葬儀保険の合計でまかなう視点が重要である。
高齢者や持病がある場合の加入可否と無告知型の特徴
葬儀保険は高齢者でも加入できる商品が用意されている。一般的な死亡保険では八十歳前後までが加入上限となることが多いが、葬儀保険や少額短期保険ではより高い年齢まで加入できる場合がある。持病があると告知義務の内容によっては加入が難しいことがあるため、高齢者や持病のある人に向けて無告知型や告知項目が簡素な葬儀保険が販売されている。無告知型は加入時に健康状態の告知を求めない、あるいは質問が限定的である。その代わり、加入から一定期間内に亡くなった場合は保険金が減額されたり支払われなかったりすることがある。この期間は免責期間や支払制限期間と呼ばれ商品によって異なる。加入しやすい一方で保険料が告知ありより高めになることがあり、保障内容にも制限があるため、支払条件と免責期間を必ず確認する必要がある。高齢者向けには終身タイプと十年間などの有期タイプがあり、終身は一生涯保障が続くが保険料は高めになりやすい。有期は保険料を抑えやすいが更新時に上がる場合や更新できない場合がある。持病がある場合も告知ありで引受可能なことがあるため、複数商品を比較することが望ましい。
告知ありと無告知の違いおよび審査の流れ
告知ありの葬儀保険では、加入時に健康状態や病歴、通院歴などを告知する。保険会社は内容をもとに引受の可否を判断し、必要に応じて保険料を増額したり特定の病気を保障対象から外したりする。告知ありは無告知型より保険料が抑えられることが多く、免責期間が短い、あるいは設けられない場合もある。一方で持病の内容によっては加入できないことがある。無告知型は告知が不要または簡素であるため審査が短時間で完了し、申し込みから契約までが早く高齢者でも加入しやすい。ただし免責期間や支払制限があり、保険料は告知ありより高くなる傾向がある。無告知型でも契約時に虚偽の申告をした場合は保険金が支払われないことがある。審査は申し込み、告知または無告知の確認、引受審査、契約成立、保険料の払い込みという順序が一般的である。告知ありは数日から数週間、無告知型は即日から数日で契約が成立することも多い。契約内容を確認できる書面で保険金額、保険期間、免責期間、受取人を確認しておくことが重要である。
葬儀保険と終身保険・定期保険・少額短期保険の比較
葬儀保険は終身保険、定期保険、少額短期保険のいずれかとして提供されることが多い。終身保険は一生涯の保障が続くが保険料は比較的高い。葬儀費用の準備として活用する場合、解約返戻金があるため途中解約で払込保険料の一部が戻る可能性があるが、必要な金額を確保するには保険金額の設定に注意が必要である。定期保険は一定期間だけの保障で保険料を抑えやすく、葬儀が想定される年齢まで保障があればよい場合に適する。満了すると保障がなくなるため更新や再契約が必要で、更新時に保険料が上がる場合や健康状態によって更新できない場合がある。少額短期保険は保険金額が小さく保険期間が短い商品が多く、葬儀保険として販売されるものの多くがこの形態である。引受が簡素で高齢者でも加入しやすいが、保険金額が少ないため葬儀費用の全額をまかなうには預貯金との併用が必要となることがある。比較では保険金額、保険料、保険期間、払込期間、免責期間、解約返戻金の有無、受取人の指定方法を確認する。葬儀費用の補填が目的であるため過度に大きな保険金額は必要なく、遺族が使いやすい金額と払い続けられる保険料のバランスが大切である。保険金でまかなえる葬儀費用の範囲と使途の注意点
葬儀保険の保険金は葬儀費用に充てることが想定されているが、使途は法律で限定されていない。受取人は葬儀費用の支払い、飲食費、返礼品、火葬料、その他の死後手続き費用に充てることができ、遺族の生活費や借入金の返済に充てることも可能である。ただし受取人と葬儀費用の支払い者が異なる場合、遺族間で資金の扱いをめぐる調整が必要になることがある。見積もりを確認する際は葬儀一式に何が含まれているかを確認する。総額が不透明になりやすいため見積明細の確認が重要であり、保険金でまかなえる範囲を把握するには見積もりと保険金額を照らし合わせることが有効である。保険金の支払いには請求手続きが必要で、亡くなったことを証明する書類や受取人の本人確認書類などが求められる。葬儀直後に支払われるわけではなく、請求から支払いまでに一定の日数がかかることが一般的である。支払い時期がずれる場合、遺族が一時的に立て替える必要があるため、預貯金など即時に使える資金も準備しておくとよい。
受取人の設定と家族が請求する際の手続き
受取人は葬儀費用を支払う可能性が高い人を指定することが多く、配偶者や子どもなど遺族の中から選ぶのが一般的である。指定しない場合は法定相続人が受取人となる。指定する際は家族構成や関係性を踏まえ、遺族間のトラブルを避けるためあらかじめ家族で話し合っておくことが望ましい。請求手続きは保険会社に連絡し請求書類を取り寄せることから始まる。必要な書類は死亡診断書や住民票の除票、受取人の本人確認書類、保険証券などである。方法や必要書類は保険会社によって異なるため契約時に確認しておくとよい。少額短期保険の葬儀保険では請求手続きが比較的簡素に設計されていることが多いが、書類の準備には時間がかかる。加入後に家族へ伝えるべきことは、保険の存在、保険会社名、保険金額、受取人、保険証券の保管場所である。伝えていないと遺族が保険の存在に気づかず請求が遅れる可能性がある。手続きの負担を減らすには保険証券や連絡先を一か所にまとめ、葬儀の希望や葬儀社との契約内容も共有しておくと遺族の判断がしやすくなる。
葬儀社との事前契約と葬儀保険の使い分け及び家族への伝え方
葬儀社との事前契約は葬儀の内容をあらかじめ決める契約であり、費用を分割して積み立てるタイプもある。葬儀保険は亡くなった際に保険金を受け取る金融商品である。事前契約は葬儀の内容と葬儀社を確保するもの、葬儀保険は葬儀費用の資金を準備するものであり、どちらか一方だけを選ぶ必要はなく、事前契約で内容を決め葬儀保険で不足分を補う組み合わせも考えられる。事前契約を検討する際は契約内容、費用の範囲、解約条件、事業者の信頼性を確認する。終身サポートや死後事務の契約では費用の上限や見積もりの事前設定が重要とされる。同様に葬儀社との契約でも見積明細を確認し、追加費用が発生する条件を把握しておくことが大切である。使い分けは家族の状況によって異なり、葬儀の内容を自分で決めたい場合は事前契約、費用の準備を確実にしたい場合は葬儀保険が向いている。両方を組み合わせる場合は葬儀費用の総額と保険金額、積立額のバランスを確認する。
家族への伝え方としては、葬儀の希望、葬儀社との契約の有無、葬儀保険の内容、受取人、問い合わせ先を一覧にまとめておく方法がある。口頭だけでなく書面に残すと遺族が落ち着いて確認できる。請求手続きや支払い方法も事前に共有しておくと、いざというときの負担を減らすことができる。葬儀保険は準備手段の一つであり、家族葬の規模や高齢者の加入可否、無告知型の特徴を踏まえて無理のない範囲で検討することが望ましい。
葬儀保険を選ぶ際は、葬式費用の相場と家族葬の内訳を把握し、必要額を保険金額と預貯金の合計で考える。高齢者や持病のある人は無告知型も選択肢になるが、免責期間や保険料の違いを確認し告知ありとも比較することが重要である。受取人と請求手続き、事前契約との使い分け、家族への情報共有までを準備し、遺族の負担を抑える終活につなげたい。